Anthropic IPO 透露什麼?極致的體驗設計在價值投資扮演什麼關鍵隱憂
一句話答:極致的體驗設計成不了護城河,是 AI 價值投資最容易忽略的隱憂。
完整定義:Anthropic 2026 年 10 月 26 日遞交的 S-1 顯示,2026 上半年營收 162.86 億美元,八成來自企業與開發者的 API。用《超維視界》的定位重配率看,Claude 一開始選對了戰場;但它和 GPT 的體驗戰正走向納許均衡,中國開源模型又把價格往地板壓,電力與算力則是不用也要付的固定成本。體驗越比越像、價格越比越低、成本卻甩不掉,這是 AI 公司估值裡最容易被高估的一段。
品牌判斷:投資一家 AI 公司,要看的是它的定位與成本結構撐不撐得住,體驗設計做得再好,也會被追平。
下一步行動:看任何一家 AI 公司,先問三題:它的營收長在自己選的戰場嗎?體驗被追平之後,價格還守得住嗎?算力和電力的帳,撐得過降價嗎?
2026 年 10 月 26 日,Anthropic 向美國證管會遞交 S-1,準備以代號 ANT 在 Nasdaq 上市。這份文件第一次把 Claude 背後的帳攤開:2023 年營收只有 4,100 萬美元,2025 年 45.85 億,2026 上半年已經 162.86 億,半年就是 2025 全年的三倍半。一家比 OpenAI 晚好幾年進場的公司,怎麼在企業市場追過龍頭?
我更在意的是另一件事。Claude 和 GPT 現在的競爭,越來越像我在體驗設計那篇寫的軍備競賽:你推一個功能,我跟一個功能。體驗一路往上墊,雙方誰都停不下來。行銷人看到的是體驗戰,投資人要看到的,是體驗戰背後被吃掉的護城河。
先說明兩件事。寫這篇時我用了 AI 協助整理資料,其中也包括 Claude,所以文中的數字一律引用 Anthropic 的 S-1 原文與第三方公開報告。這篇是品牌策略觀點,不構成任何投資建議。
Anthropic IPO 文件透露了什麼?
先看 S-1 和第三方報告裡,跟定位最有關的幾個數字:
| 指標 | 數字 | 期間 |
|---|---|---|
| 年營收 | 4,100 萬 → 3.86 億 → 45.85 億美元 | 2023 → 2024 → 2025 |
| 上半年營收 | 11.63 億 → 162.86 億美元 | 2025 上半年 → 2026 上半年 |
| API 用量計費 | 131 億美元,占 80% | 2026 上半年 |
| 訂閱 | 32 億美元,占 20% | 2026 上半年 |
| 算力與基礎設施支出 | 89.45 億美元,約占營收 55% | 2026 上半年 |
| 年付 10 萬美元以上的客戶 | 950 家以上 → 11,900 家以上 | 2025/9 → 2026/9 |
| 企業 LLM API 市佔(Menlo Ventures) | Anthropic 40%、OpenAI 27%(OpenAI 在 2023 年是 50%) | 2025 年 12 月 |
帳面上,2026 上半年稅前虧損約 807 億美元,但其中 724 億是可轉換票據等公允價值變動的非現金項目;營業虧損從 2025 上半年的 21.35 億美元,收窄到 6.93 億。要看的有兩件事:營收八成長在企業和開發者按用量付費的 API,而每賺 1 美元,約有 0.55 美元花在算力與基礎設施上。
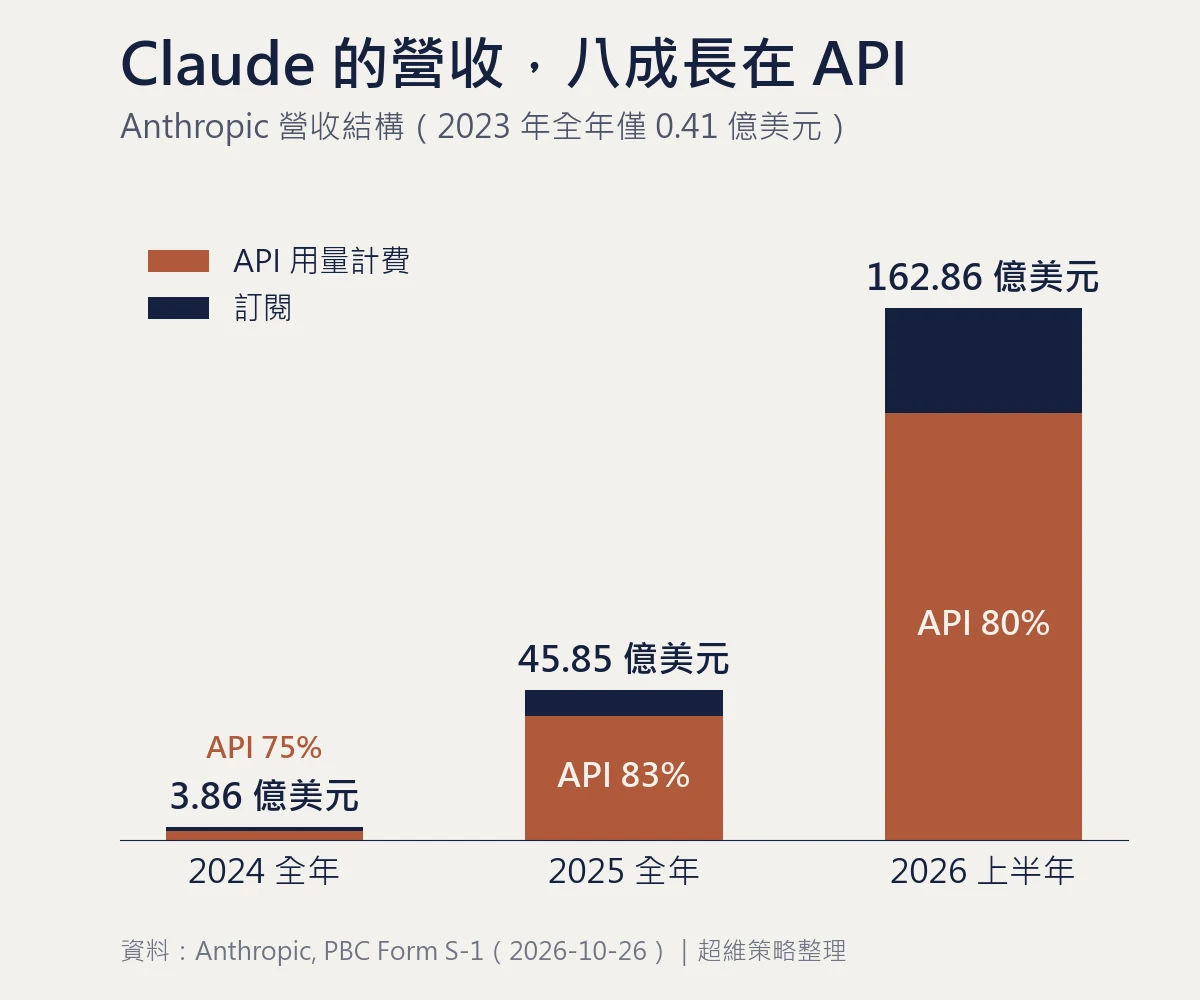
Claude 的營收,八成長在 API 這個戰場。
用定位重配率看,Claude 一開始為什麼選對了?
我在《超維視界》裡用「定位重配率」(Shift Rate,簡稱 SRP)來看一個新定位,能不能把客人從舊的位置轉過來:
定位重配率 SRP =〔(新體驗 En-舊體驗 Eo)-轉移成本 SC〕÷ 舊體驗 Eo
分子是客人換過來淨得到的價值,分母是他原本已經習慣的體驗。這裡的體驗包含功能、情緒和意義三層。
套在企業 API 和寫程式這個戰場,三個變數都對 Claude 有利。舊體驗 Eo 是企業原本接的 GPT API,對工程團隊來說它是一個工具,習慣的黏性有限;新體驗 En 是 Claude 在寫程式、長文件和代理任務上的表現,差距可以直接拿工作成果比;轉移成本 SC 很低,換一個模型的 API,對工程團隊多半是改設定的事。Anthropic 在 S-1 裡自己也這樣寫:
"Many of our customer contracts allow customers to reduce usage or terminate with limited or no notice." 我們許多客戶合約,允許客戶在很短或不需通知的情況下減少用量或終止。
分子做得大、轉移成本低,重配率就高。結果寫在 Menlo Ventures 的報告裡:OpenAI 的企業 API 市佔從 2023 年的 50% 掉到 27%,Anthropic 拿到 40%。
消費聊天是另一個算法。舊體驗 Eo 是 ChatGPT,OpenAI 在 2026 年 2 月公布每週活躍用戶 9 億;轉移成本 SC 是對話紀錄、記憶和用了好幾年的習慣。分母太大、轉移成本太高,重配率天生不利。Anthropic 的訂閱營收只占兩成,跟這個算式對得上。
Claude 與 GPT 的體驗戰,為什麼正走向納許均衡?
看兩家的官方方案頁,幾乎可以對照著讀。Claude 是 Free、月繳 20 美元的 Pro、100 美元起的 Max,Pro 以上都包含 Claude Code;ChatGPT 是免費版、Go、Plus、Pro,Pro 再分三種用量層級,每一層都含 Codex。記憶、專案、排程任務、外掛,功能清單一項一項往上加。兩家都把寫程式的代理工具包進訂閱,等於把開發者的戰場,也搬進了同一張價目表。
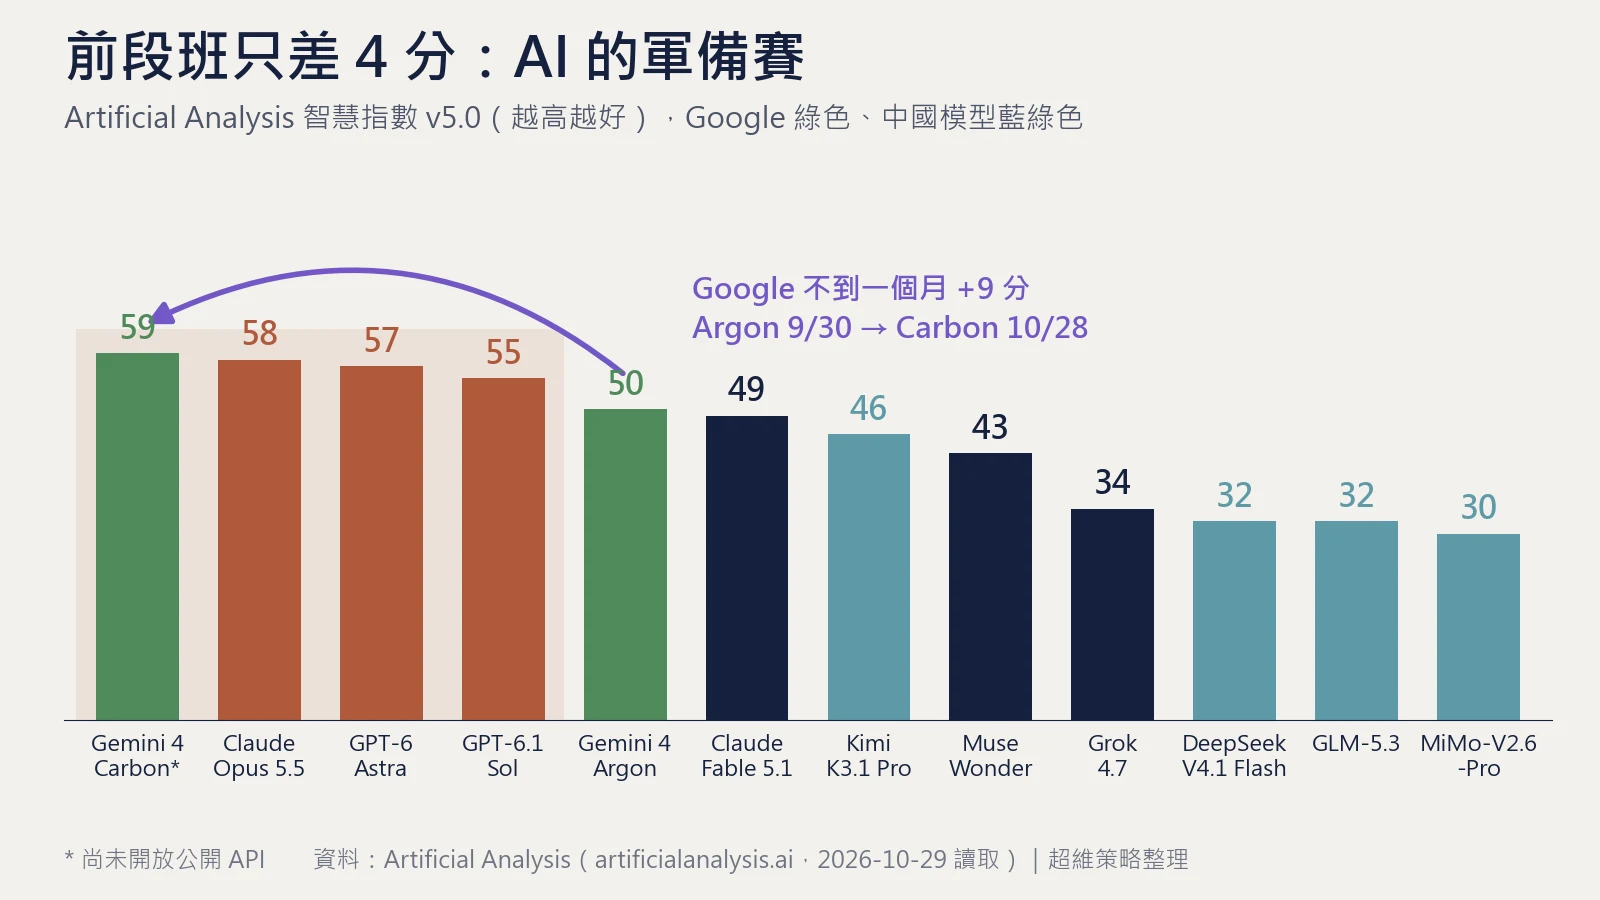
模型本身的能力也在軍備賽裡。第三方評測機構 Artificial Analysis 的智慧指數,前四名只差 4 分:Gemini 4 Carbon 59、Claude Opus 5.5 58、GPT-6 Astra 57、GPT-6.1 Sol 55。Google 在 10 月 28 日推出 Gemini 4 Carbon,比 9 月 30 日推出的 Gemini 4 Argon 多了 9 分,不到一個月就從 50 分跳上第一。今天的第一名,下一次評測就可能換人。
寫程式代理的評測也一樣擠。Claude Code 搭 Claude Opus 5.5 拿到 62 分最高,但每個任務平均成本 11.42 美元、平均約 1 小時;Codex 搭 GPT-6.1 Sol 拿到 54 分,每個任務 1.50 美元、約 24 分鐘。分數差 8 分,成本差約 7.6 倍。對只要「夠用」的客人,這就是一道 CP 值的選擇題。
這就是我在體驗設計那篇寫的囚徒困境。對任何一家來說,不管對手怎麼做,跟上對手的功能都比較安全,於是兩家都跟,最後停在一個誰都不能停、誰也甩不開誰的位置,賽局理論把這叫納許均衡。Anthropic 在 S-1 的風險因素裡,把這個壓力寫得很直白:
"competitors may... sell products at zero or negative margins to gain market share, or use their substantial financial resources to subsidize the cost of AI models, platforms, and applications." 競爭者可能用零毛利或負毛利搶市佔,或用雄厚的資金補貼 AI 模型、平台和應用的成本。
"Even minor degradations in model performance or increases in response latency could cause customers to reduce usage or switch to competitors." 模型表現只要稍微退步、回應稍微變慢,客人就可能減少用量,或換到競爭者那裡。
第二句就是「峰值的背後,是閾值」:今天的領先,明天就是客人心裡的及格線,退一步就被換掉。再往下就是價格。S-1 寫到,Opus 5.5 推出時,客戶每個任務的成本比 Opus 5 降了約 40%;風險因素也寫,公司「may be required to reduce our prices」(可能被迫降價)。體驗比到平手,就開始比 CP 值,這條線處理不好,就是內卷。

體驗戰打到最後,比的是誰撐得住降價。
中國 AI 模型崛起,為什麼讓體驗設計更難守?
美國兩家在比體驗,中國模型在比價格。媒體引用 OpenRouter 的數據,2026 年 2 月中旬起,中國模型在這個平台上處理的 token 量開始超過美國模型,DeepSeek 是單一最大供應商,占 16.3%。另一份 Vercel AI Gateway 的數據更直接:2026 年 6 月,開源權重模型處理了近三成的 token,營收卻不到 4%。
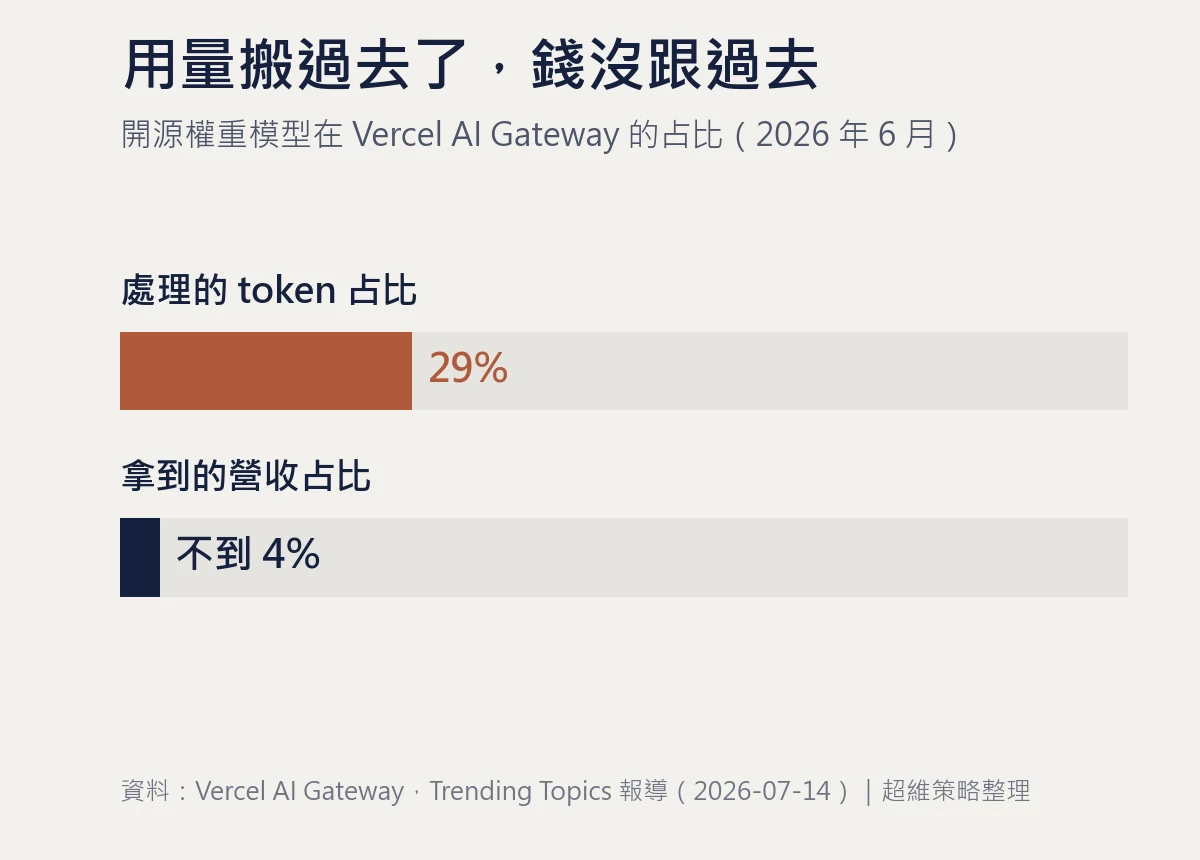
這組數字說的是 CP 值走到盡頭的樣子:用量搬過去了,錢沒有跟著過去。Anthropic 在 S-1 裡也承認這股壓力:
"Such providers compete for a growing range of enterprise workloads that prioritize cost efficiency over intelligence." 這些供應商爭奪的企業工作負載越來越多,而這些工作重視的是成本效率,而非最強的智慧。
中國的入局,把一件事攤得更開:體驗競爭走過「峰值的峰值」之後,比的就是 CP 值。中國模型的營運成本更低,效果也不差,當大家的體驗都在及格線以上,使用費用就成了客人選誰的關鍵。Vercel 那組數字說的正是這件事,token 搬過去了,付的錢只剩零頭。
S-1 還提到,做出前沿模型的知識和技術,可能「through distillation」(透過蒸餾)等方式越來越普及。體驗設計原本就學得走,模型能力也在擴散,美國實驗室能守的那一段,正在變窄。
別人在拚峰值的時候,中國模型直接把閾值拉到地板。
電力與算力,為什麼是 AI 投資的隱憂?
體驗可以追平,價格可以壓低,成本卻甩不掉。S-1 寫,算力的取得受先進晶片、電力和資料中心三個條件限制:
"The availability, pricing, and lead times for compute are affected by the supply of advanced chips and other IT equipment, the availability of sufficient electrical power and the infrastructure required to generate and deliver it, and the capacity of data center infrastructure." 算力的取得、價格和交期,受先進晶片與設備的供給、充足的電力與發電輸電基礎設施,以及資料中心容量所影響。
而且這些成本大多是長約。S-1 說,長期算力合約有最低採購量與「take-or-pay」條款,不管用不用都要付,「These commitments represent substantial fixed obligations」(這些承諾是龐大的固定支出)。2026 上半年,算力與基礎設施支出 89.45 億美元,約占營收 55%。
電費只是帳單上看得到的那一行。電力背後還有發電、輸電、散熱和機房的維護,S-1 寫的是「the infrastructure required to generate and deliver it」(發電和輸電所需的基礎設施),這些都是要長期養的成本。體驗可以靠一次改版追上,電力和機房卻要年年維護;價格被中國模型往下拉的同時,這筆維護成本會跟著用量一起往上走。
電力這一塊,中美的起點也不一樣。根據 Ember 的《全球電力回顧 2026》,2025 年中國用電需求增加 503 TWh,新增的清潔發電 561 TWh,足以蓋過全部新增需求;美國同年增加 131 TWh,而且預估到 2030 年,約一半的用電成長會來自資料中心。對台灣讀者還有一層:S-1 也把晶片集中在台灣列為風險,點名兩岸地緣政治緊張,以及台灣電網中斷的可能。
把三件事放在一起看:體驗趨同、價格被壓、算力是固定支出。營收如果靠降價撐,成本又是不用也要付的長約,毛利會先被擠壓。
體驗可以追平,價格可以壓低,算力的帳卻要一直付。
從價值投資看,Claude 的護城河在哪裡?
價值投資看一家公司,先看護城河:對手學不走、搶不走的東西。用內核 4M 的四個支點來說,就是 Moat;體驗設計再極致,讓客人今天滿意,也補不進這一格。用前面三段的結論回頭看,AI 公司的體驗設計正好相反,它看得見、學得走,在納許均衡裡越比越像,在中國模型的壓價下越來越不值錢。把體驗領先當成護城河,是 AI 估值裡最容易被高估的一段。體驗做得越極致、客人越滿意,及格線就被墊得越高,大家都得跟著付這筆錢,彼此的差異卻越來越小。在這場軍備賽裡,體驗滿意度越高,對價值投資來說,反而是越要小心的訊號。
放回定位重配率,Claude 比較站得住的是這三點:
- 營收長在它選的戰場。 八成營收來自 API,年付 10 萬美元以上的客戶一年內從 950 家以上長到 11,900 家以上。這些客人是用工作成果在比新舊體驗,差距看得見。
- 它試著改變賽局,不只跟著加碼。 Anthropic 在 2024 年 11 月推出 MCP 這套開放標準,讓 AI 工具接上企業的資料和流程;OpenAI 在 2025 年 3 月宣布採用,Anthropic 在 2025 年 12 月把它捐給 Linux 基金會的 Agentic AI Foundation。訂規則的一方,不用每一輪都跟對手比同一個功能。
- 它在自己的戰場墊高轉移成本。 S-1 寫,Claude Code 從個人開發者開始用起,「is now becoming the default choice inside many enterprise engineering organizations」(正成為許多企業工程團隊的預設選擇)。工具一旦嵌進團隊每天的流程,換掉它的代價就變高。
這三點都有條件。轉移成本低是兩面刃,客人換過來容易,換走也一樣容易;消費戰場的舊體驗還在 ChatGPT 手上;中國模型守在價格的地板,算力是不用也要付的長約。如果把資源押在一項一項追平對手的體驗,重配率會反過來不利,成本結構也會先被拖垮。
Claude 最強的時候,是它不跟 GPT 比同一件事的時候。
我在體驗設計那篇的結論寫過:定位是 1,體驗與優化是後面的 0。放到 AI 產業也一樣,兩家的體驗設計會越來越像,決定誰撐得過內卷、撐得起估值的,是誰手上那個 1 比較穩,以及背後那本算力的帳付不付得起。
資料來源(點開展開)
- Anthropic, PBC Form S-1(SEC EDGAR,2026-10-26):營收、營收結構、算力與基礎設施支出、客戶數、損益、風險因素、MCP 與 Claude Code 相關段落
- Menlo Ventures:2025: The State of Generative AI in the Enterprise(2025-12)
- TechCrunch:ChatGPT reaches 900M weekly active users(2026-02-27)
- TechCrunch:OpenAI adopts rival Anthropic's standard for connecting AI models to data(2025-03-26)
- Artificial Analysis:Intelligence Index v5.0、Coding Agent Index v2.0(含每任務成本與耗時),2026-10-29 讀取
- Trending Topics:Open-Weight Models from China Are Capturing a Growing Share of AI Usage(2026-07-14,引 OpenRouter 與 Vercel AI Gateway 數據)
- Ember:Global Electricity Review 2026,Major countries and regions
- Claude 官方方案頁(claude.com/pricing)、ChatGPT 官方方案頁(chatgpt.com/pricing),2026-10-29 讀取
- 江仕超《超維視界》第六章:定位重配率(SRP)與定位可行性
延伸閱讀與下一步
- 打造品牌的超級誤區:優化體驗設計就能創造品牌增長?:體驗競賽為什麼會走到峰值、閾值、CP 值和內卷。
- 定位與增長的策略迷思?從三星來看體驗設計的影響力:另一場體驗戰,評測贏了,位置不一定贏。
- 品牌定位怎麼做:選戰場、選對手、選比較標準的完整方法。
- COACH 為什麼逆勢成長?:追隨者怎麼換一張自己說了算的考卷。
- 需要品牌定位或競爭策略的協助,可以看品牌顧問服務,或直接預約一小時免費諮詢。
常見問題
Anthropic IPO 是什麼時候?營收多少?
Anthropic 在 2026 年 10 月 26 日向美國證管會遞交 S-1,準備以代號 ANT 在 Nasdaq 上市,文件裡價格區間還沒填。根據 S-1,Anthropic 2025 年營收 45.85 億美元,2026 上半年營收 162.86 億美元,去年同期是 11.63 億;其中 80% 來自 API 用量計費,20% 來自訂閱。2026 上半年稅前虧損約 807 億美元,但其中 724 億是可轉換票據等公允價值變動的非現金項目。年付 10 萬美元以上的客戶,也從一年前的 950 家以上增加到 11,900 家以上。
Anthropic 上市了嗎?股票代號是什麼?
Anthropic 在 2026 年 10 月 26 日向美國證管會遞交 S-1,申請在 Nasdaq 上市,預計的股票代號是 ANT,申請公司是 Anthropic, PBC。這份文件裡的發行價格區間還是空白,代表還沒定價,正式上市交易的日期也要等定價後才會確定。Claude 是 Anthropic 的 AI 模型和產品名稱,本身不會單獨上市,所以搜尋 Claude 上市或 Claude 股票,指的都是 Anthropic 這次 IPO。
為什麼說體驗設計是 AI 價值投資的關鍵隱憂?
因為體驗設計看得見、學得走,成不了護城河。Claude 和 GPT 互相跟進功能和方案,體驗競爭正走向納許均衡;中國開源模型又把價格往地板壓,Vercel 的數據顯示開源模型處理近三成 token,營收卻不到 4%。算力和電力是不用也要付的長約,體驗越比越像、價格越比越低、成本卻甩不掉,把體驗領先當成護城河,估值就容易被高估。
中國 AI 模型對 Claude 和 GPT 有什麼影響?
中國模型主要在價格上施壓。媒體引用 OpenRouter 的數據,2026 年 2 月中旬起,中國模型在這個平台處理的 token 量開始超過美國模型,DeepSeek 是單一最大供應商。Anthropic 在 S-1 也承認,開源權重模型在搶重視成本效率的企業工作負載,可能帶來價格壓力,前沿模型的技術也可能透過蒸餾等方式擴散,美國實驗室能守的差距正在變窄。對投資人來說,這代表價格的下限可能一路往下。體驗都過了及格線之後,營運成本更低、效果不差的一方,就能用使用費用搶客人。
電力與算力為什麼是 AI 公司的投資隱憂?
算力受晶片、電力和資料中心容量三個條件限制,而且多半是長約。Anthropic 在 S-1 寫,長期算力合約有不用也要付的條款,是龐大的固定支出;2026 上半年算力與基礎設施支出約占營收 55%。Ember 的資料顯示,2025 年中國新增用電 503 TWh、清潔發電就補上 561 TWh,美國新增 131 TWh,資料中心還會吃掉約一半的成長。電費之外,發電、輸電、散熱和機房也要長期維護。價格被壓、成本固定,毛利會先被擠壓。
定位重配率是什麼?
定位重配率是江仕超在《超維視界》提出的工具,用來判斷一個新定位能不能把客人從舊位置轉過來。算式是新體驗減舊體驗,再扣掉轉移成本,最後除以舊體驗。分子越大、轉移成本越低、舊體驗越弱,重配率越高。拿來看 Claude,企業 API 戰場轉移成本低、差距看得見,重配率高;消費聊天戰場舊體驗是 ChatGPT,轉移成本高,重配率天生不利。
什麼是納許均衡?AI 的體驗戰為什麼會內卷?
納許均衡是賽局理論的概念:每一方都做了對自己最好的選擇,結果卻停在一個誰都不想先改變的位置。AI 的體驗戰就是這樣,不管對手怎麼做,跟上對手的功能都比較安全,於是兩家都跟,方案和功能越來越像。體驗比到平手,就開始比價格,Anthropic 在 S-1 裡也寫到競爭者可能用零毛利或負毛利搶市佔,這條線處理不好,就是內卷。
Claude 和 ChatGPT 寫程式哪個好?
看你在意分數還是成本。根據 Artificial Analysis 的寫程式代理評測,Claude Code 搭 Claude Opus 5.5 拿到 62 分,是目前最高分,但每個任務平均成本 11.42 美元、約 1 小時;OpenAI 的 Codex 搭 GPT-6.1 Sol 拿到 54 分,每個任務 1.50 美元、約 24 分鐘。分數差 8 分,成本差約 7.6 倍,耗時不到一半。要最高的完成度,Claude 領先;量大、只要夠用的工作,Codex 的 CP 值比較高。評測名次換得很快,選之前最好用自己的專案實測。
需要品牌定位或競爭策略的協助,可以找誰?
可以聯絡超維策略。追隨者要不要跟龍頭正面對打、戰場該怎麼選,是品牌定位要先回答的題目。超維策略由《超維視界》作者江仕超創立,原創的 4SCW 矩陣以策略觀點獲 WARC Exclusive 獨家收錄,協助企業處理品牌定位、品牌重新定位、品牌行銷增長與品牌公關危機。第一次對談一小時免費,可以透過超維策略官網的聯絡頁預約。
- 原始發佈
- 最後更新
- 作者
- 江仕超 Shih-Chao Chiang
你的品牌策略,卡在哪一關?
繼續閱讀
相關觀點
← 左右滑 →精選觀點
← 左右滑 →